美國之所以稱霸全世界,是因為它有兩個拳頭:一個是軍事,一個是貨幣。
這兩個拳頭打出的組合拳,幾乎所向披靡,KO了一個又一個對象。
接下來輪到中國上擂台了,但中國打的卻是太極,講究以柔克剛、四兩拔千斤……
OK,在好戲上演之前,我們不妨先見招拆招,看看喬良將軍如何拆解美國的組合拳,看清他的招數。
◆◆◆◆
來源:財經內參
作者:喬良將軍,中國著名軍旅作家、軍事理論家、評論家、空軍少將。

一、金融帝國崛起
1944年7月,美國為了從大英帝國手中接過貨幣霸權,由羅斯福總統推動建立了三個世界體系,一個是政治體系——聯合國;一個是貿易體系——關貿總協定,也就是後來的WTO;一個是貨幣金融體系,也就是布雷頓森林體系。
布雷頓森林體系按照美國人的願望,是確立美元的霸權地位。但是實際上經過20多年的實踐,從1944年到1971年,整整27年,卻並沒有真正讓美國人拿到霸權。什麼東西阻擋了美元的霸權?就是黃金。
布雷頓森林體系建立之初,為了確立美元的霸權,美國人曾經對全世界做出承諾,就是要各國的貨幣鎖定美元,而美元鎖定黃金。
怎麼鎖定呢?每35美元兌換1盎司黃金。有了美元對全世界的這個承諾,美國人就不可能為所欲為。
說的簡單點,35美元兌換1盎司黃金,意味著美國人不能隨便地濫印美元,你多印35美元,你的金庫裡就要多儲備1盎司黃金。
美國之所以有底氣對全世界做出這樣的承諾,是因為它當時手中掌握了全球80%左右的黃金儲備。美國人認為,我有這麼多黃金在手,用它去支撐美元的信用是沒有問題的。
但是情況並不像美國人想的那麼簡單。美國在二戰之後連續愚蠢地卷入了朝鮮戰爭和越南戰爭。這兩場戰爭使美國耗費巨大,尤其是越南戰爭。
越南戰爭期間美國差不多打掉了八千億美元的軍費。隨著戰爭花費越來越大,美國有點吃不住勁了。因為按照美國的承諾,每35美元的流失就意味著1盎司黃金的流失。
到1971年8月,美國人手裡的黃金大概還有8800多噸,這時美國人知道有點麻煩了,與此同時有些人還在給美國人製造新的麻煩。
比如說法國總統戴高樂,他不相信美元,他找來法國財政部長和央行行長,要他們看一下法國有多少美元儲備,得到的答案是大概有22億—23億美元。戴高樂說,一分都不剩全部提出來交給美國人,換成黃金拿回來。
法國人對美國人的這一擊,對其他國家產生了示範效應,其他一些外匯盈餘的國家紛紛向美國人表示,我們也不要美元,我們要黃金。這樣就逼得美國人無路可走。
於是,在1971年8月15日,時任美國總統尼克松宣布關閉黃金窗口,美元與黃金脫鉤。這就是布雷頓森林體系瓦解的開始,也是美國人對世界的一次背信棄義。
但是對於整個世界來講,當時人們還不能完全理清楚頭緒。原來我們相信美元是因為美元背後有黃金,美元成為國際流通貨幣、結算貨幣、儲備貨幣已經實行了20多年了,人們已經習慣使用美元。
現在美元突然剎車,它的背後不再有黃金,從理論上講,它變成了一張純粹的綠紙,這個時候我們還要使用它嗎?你可以不使用它,但在國際間結算時用什麼對商品的價值進行衡量?因為貨幣是價值尺度,所以如果不使用美元,難道還能信任別的貨幣?比如人民幣和盧布之間,俄羅斯人(當時的蘇聯人)如果不認人民幣,我們不認盧布的話,就只能繼續拿美元做為我們之間的交換介質。
所以,美國人就利用世人的慣性和無奈,在1973年10月迫使石油輸出國組織(歐佩克)接受了美國人的條件:全球的石油交易必須用美元結算。
在此之前,全球的石油交易可以用各種國際流通貨幣結算,但是從1973年10月以後,一切改變了,歐佩克宣布,必須用美元對全球的石油交易進行結算。
這樣,美國人在使美元與黃金貴金屬脫鉤之後又與大宗商品石油掛鉤。為什麼?因為美國人看的很清楚,你可以不喜歡美元,但你不可以不喜歡能源,你可以不使用美元,但你能不使用石油?任何國家要發展,都要消耗能源,所有國家都需要石油,在這種情況下,你需要石油就等於需要美元,這是美國人非常高明的一招。
從1973年開始美元與石油掛鉤以後,其實是從1971年美元與黃金脫鉤之後,美元就伴隨美國開始了一個新的歷程。
整個世界當時並沒有幾個人清晰的看到這一點,包括很多經濟學家、金融專家,他們不能夠非常清晰地指出,20世紀最重要的事件不是別的,不是一戰、二戰,也不是蘇聯的解囘體,20世紀最重要的事件是1971年8月15日美元與黃金脫鉤。
從此之後,人類真正看到了一個金融帝國的出現,而這個金融帝國把整個人類納入到它的金融體系之中。實際上所謂美元霸權的建立是從這個時刻開始的。到今天大約40年的時間。
而從這一天之後,我們進入到一個真正的紙幣時代,在美元的背後不再有貴金屬,它完全以政府的信用做支撐並從全世界獲利。簡單地說:美國人可以用印刷一張綠紙的方式從全世界獲得實物財富。
人類歷史上從來沒有過這樣的事情。人類歷史上獲得財富的方式很多,要麼用貨幣交換,你要麼黃金或者白銀;要麼用戰爭的方式去掠奪,但是戰爭的成本非常巨大。而當美元變成一張綠紙出現後,美國獲利的成本可以說極其的低廉。
因為美元與黃金脫鉤,黃金不再拖美元的後腿,美國可以隨意印刷美元,這時如果大量美元留在美國國內,將造成美國的通脹;如果美元輸出去,那就意味著全世界替美國消化通脹,這就是美元通脹率不高的主要原因。
換句話說,美國向全球輸出美元,也就稀釋了它的通脹。但是美元向全球輸出之後,美國人手裡就沒有錢了,這個時候如果美國人繼續印刷貨幣,美元就不斷貶值,這對美國沒有好處。
所以說美聯儲並不像有些人所想像得那樣,是一個濫印貨幣的中央銀行。美聯儲實際上懂得什麼叫克制。從1913年美聯儲成立到2013年100年,美聯儲一共發行了多少美元?大約10萬億。
這樣一比較,有人開始指責中國的央行。為什麼呢?我們的央行從1954年發行新貨幣——新人民幣到現在,已經發行了120多萬億人民幣。如果按匯率6.2跟美元折算的話,我們大概發行了20萬億美元。但是這同樣並不意味著中國亂印貨幣,因為中國在改革開放以後掙到了大量美元,同時這期間還有大量的美元做為境外投資進入中國。
但由於外匯管制,美元不能在中國流通,所以央行就必須發行與進入中國的美元及其他外幣相應的人民幣,然後以人民幣在國內流通。可是國外的投資在中國掙到了錢以後,可能就撤走了;與此同時,我們還會拿出大量外匯,從境外夠買資源、能源、產品和技術,如此一來,大量的美元走了,人民幣留了下來,你又不可能將相應數額的人民幣銷毀,只能讓人民幣留在中國繼續流通,所以大陸人民幣的存量必然大於美元。
這也反過來佐證了這30多年中國經濟的驚人發展。中國央行承認近年來大概超發了20多萬億人民幣。巨量的超發最後全都留在了中國,這就牽扯到我後面將要談到的問題——人民幣為什麼要國際化。
美國之所以沒有通脹很大程度上就在於美元的全球流通。但是美國又不能無節制地發行美元,讓美元不斷貶值。所以要節制。可節制後手中沒有美元了怎麼辦?美國人有另外一套辦法解決這個問題,那就是發行國債,通過發行國債又讓輸出去的美元重新回到美國。
但輸出去的通過債務資本重新回到美國,美國人開始玩起一手印錢,一手借債的遊戲,印鈔能賺錢,借債也能賺錢,以錢生錢,金融經濟比實體經濟賺錢來得痛快多了,誰還願意出大力流大汗去幹附加值低的製造業、加工業實體經濟?
1971年8月15日之後,美國人逐漸放棄了實體經濟而轉向虛擬經濟,漸漸變成一個空心化的國家。
今天美國的GDP已經達到18萬億美元,實體經濟為其GDP的貢獻不超5萬億,剩下的大部分全都是虛擬經濟帶來的。美國通過發行國債,讓大量在海外流通的美元重新回到美國,進入美國的三大市——期貨市場、國債市場和證券市場。美國人通過這個方式錢生錢,然後再向海外輸出,這樣循環往復地生利,美國由此變成一個金融帝國。
美國把全世界納入它的金融體系之中。很多人認為在大英帝國衰落之後,殖民的歷史基本就結束了。其實不然,因為美國成為金融帝國之後,開始用美元進行隱性的殖民擴張,通過美元隱蔽地控制各國經濟,從而把世界各個國家變成它的金融殖民地。
今天我們看到很多主權獨立的國家包括中國在內,你盡可以有主權、有憲法、有政府,但是你脫離不開美元,你的一切最後都會通過各種方式用美元來表達,並最終讓你的實物財富通過與美元的兌換源源不斷地進入美國。
這一點,通過40年來美元指數周期圖表,我們可以看得非常清楚。1971年8月15日美元跟黃金脫鉤,意味著美國人擺脫了黃金的束縛,可以隨意地印刷美元了,美元發行量大增,美元指數自然要走低。從1971年特別是1973年石油危機之後美元指數就一直在走低,這就說明美元印多了。
如此這般大約持續了近10年時間。美元指數走低對於世界經濟來講並不完全是壞事,因為這意味著美元的供應量增大,也就意味著資本的流量增大,大量的資本不留在美國,要向國外出溢出。第一次美元指數走低之後,大量美元去了拉丁美洲,給拉丁美洲帶去了投資拉動,也帶來了繁榮,這就是70年代拉美的經濟繁榮。
美元泄洪期大約持續了近10年左右的時間,直到1979年,美國人決定關掉泄洪閘。美元指數走低相當於美國人開閘放水,而關閘實際上就是減少美元的流動性。1979年美元指數開始走強,意味著向其他地方輸送美元減少。拉丁美洲本來因為獲得了大量的美元投資,正在欣欣向榮的發展,突然間投資減少了,流動性枯竭了、資金鏈條斷裂了,經濟能不出現麻煩嗎?
▍馬島海戰爆發
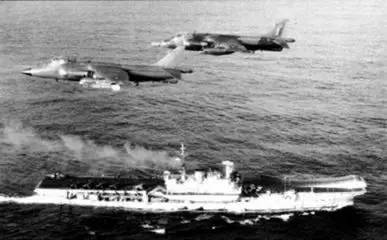
遇到麻煩的拉美國家紛紛開始想辦法自救。比如阿根廷,阿根廷的人均GDP一度已經邁進了發達國家的行列。但拉美經濟危機一出現,阿根廷卻率先進入衰退。
解決衰退的辦法有多種,但不幸的是,當時的阿根廷政囘府是通過政變上台的軍政府,總統是加爾鐵裡,他完全沒有經濟頭腦。作為軍人的加爾鐵裡唯一的想法就是戰爭,他希望通過戰爭來脫困。他把目光瞄向了離阿根廷600公里遠的馬爾維納斯群島,英國人把它叫做福克蘭群島。
這個群島已經被英國人統囘治了100多年,加爾鐵裡決定把它奪回來。但阿根廷是南美洲國家,南美一向被視作美國的後院。在美國後院打仗不能不請示美國。於是加爾鐵裡讓人給美國總統裡根帶話,看看美國的態度。
裡根明明知道加爾鐵裡打這一仗,會導致一場和英國的更大規模戰爭,但他卻輕描淡寫地表態說,這是你們與英國之間的事情,與美國無關,我們不持立場,我們保持中立。
加爾鐵裡以為這是美國總統對他的默許,便發動了馬島戰爭,輕鬆收回了馬島。阿根廷上下一片歡呼,熱烈的像過狂歡節。但英國首相撒切爾夫人宣稱絕不接受這個結局,還逼著美國總統必須表態。這時的裡根立刻撕下中立的面具,發表聲明強烈譴責阿根廷的侵略行徑,堅決站在英國一邊。隨後,英國派出一支航母特混艦隊,勞師遠征8000海裡,一舉拿下了馬島。
與此同時,美元走勢開始走強,國際資本按照美國的意願回到美國。因為當馬島戰爭打響後,全球的投資人立刻判斷,拉美的地區性危機出現了,拉美的投資環境惡化了,於是紛紛從拉美撤資。美聯儲看到時機已到,立刻宣布美元加息,加息後的美元加快了資本撤出拉美的步伐。拉美的經濟一片狼藉。從拉美撤出的資本幾乎全到了美國,去追捧美國的三大市(債市、期市、股市),給美國帶來了美元與黃金脫鉤後的第一個大牛市,讓美國人賺得缽滿盆滿。
當時美元指數從弱勢時的60多點一口氣躥升到120多點,上升了100%。美國人在自己的三大市牛市後並不收手,有趁勢拿著賺到的錢,重新回到拉美去購買那些此時價格已跌成地板價的優質資產,狠狠剪了一次拉美經濟的羊毛,這是美元指數第一次走強後的情況。
如果這種事情只發生一次,那它就是小概率事件;如果它反復出現,那它就一定是規律。當第一次「十年美元走弱、六年美元走強」之後,人們並不確定它是不是規律。從拉美金融危機這個高峰之後,美元指數從1986年又開始一路下跌。其間經歷了日本金融危機、歐洲貨幣危機,美元指數仍然在走低,大約走了10年,10年之後的1997年美元指數再一次走強。美元指數這一次走強之後也是持續了6年。這就很有意思了,我們看到美元指數差不多呈現出這樣一個規律性——10年的走弱、6年的走強,再一個10年的走弱、接下來又一個6年的走強。
在1986年美元指數第二次開始走弱之後,長達10年的時間內,美元又像洪水一樣向世界傾泄。這次主要的泄洪區是亞洲。上個世紀80年代最火的是什麼概念?「亞洲四小龍」、「亞洲雁陣」等等。
當時很多人都認為亞洲的繁榮是由亞洲人的辛勤勞力、亞洲人的聰敏智慧帶來的,實際上很大原因是因為亞洲國家獲得了充足的美元、獲得了充足的投資。
當亞洲的經濟欣欣向榮到差不多的時候,美國人覺得又應該到剪羊毛的時候了,於是,1997年,也就是美元指數整整走低10年之後,美國人通過減少對亞洲的貨幣供應,使美元指數反轉走強,亞洲大多數國家的企業和行業遭遇流通性不足,有的甚至乾脆資金鏈條斷裂,亞洲出現了經濟危機和金融危機的徵兆。
這時候一鍋水已燒到99度還差1度才能燒開,差哪一度呢,差地區性危機出現。那麼是不是也像阿根廷人那樣打一仗呢?未必。製造地區性危機,不一定只有打仗一途。
既然製造地區性危機就是為了攆出資本,那麼不打仗照樣有製造地區性危機的辦法?於是我們看到那個名叫索羅斯的金融投機家,帶著他的量子基金和全世界上百家的對沖基金,開始群狼般攻擊亞洲經濟最弱的國家——泰國,攻擊泰國的貨幣——泰銖。
一個星期左右,然後由此開始的泰銖危機,立刻產生傳導效應,一路向南,陸續傳導到馬來西亞、新加坡、印尼、菲律賓,然後北上傳導中國台灣、香港,日本,韓國,一直傳導到俄羅斯,東亞金融危機全面爆發。這個時候水已燒開。
全球的投資人判斷亞洲的投資環境惡化,便紛紛從亞洲撤出自己的資本。而美聯儲則又一次不失時機地吹響了加息的號角。跟著號音從亞洲撤出的資本又一次到美國去追捧美國的三大市,給美國帶來了第二個大牛市。
當美國人掙夠了錢以後,仍像在拉丁美洲那樣,拿著他們從亞洲金融危機賺到的大把的錢又回到了亞洲,去購買亞洲跌到地板價上的優質資產。此時亞洲經濟已經被這次金融危機沖得稀裡嘩啦,毫無招架之功,更無還手之力,這次唯一的幸囘運者是中國。
此後,如潮汐一樣準確,美元指數經過6年的走強,到2002年,再一次開始走弱,然後,又是10年時間,到2012年,美國人又開始為美元指數即將由弱轉強做準備。辦法還是老一套:給別人製造地區性危機。
於是,我們就先後看到,在中國周邊陸續出現天囘安門事件,釣魚島爭端,黃巖島爭端。幾乎全在這一時期密集出現。
但是很不巧,美國在2008年自己玩火玩大了,自己先遭遇了金融危機,結果使美元指數走強的時間被迫向後推延。中菲黃巖島爭端和中日釣魚島爭端,看似和美元指數走強沒有太大的關係,但是真的沒有關係嗎?為什麼恰恰出現在美元指數第三次走弱之後的第10個年頭?很少有人對這個問題進行過探究,但是這個問題確實值得我們深思。
如果我們承認從1971年美元與黃金脫鉤之後,確實存在著一個美元指數周期率,那麼,根據這個周期率及美國人借機剪別國羊毛的手法,我們可以斷定,現在輪到中國了。為什麼這麼說?因為眼下中國已經成了從全球吸引和獲得投資最多的國家,大量國際資本由於看好中國經濟進入中國。
從經濟規律上講,不能僅僅把中國看成是一個國家。一個中國的經濟規模就相當於整個拉美,甚至比拉美的經濟總量還要大;和東亞經濟比,也可以說中國經濟相當於整個東亞。而過去十年裡,大量資本進入中國,使中國的經濟總量,以令人垂涎的速度增長到全球第二,如此一來,美國把第三次剪羊毛的目標瞄準中國,一點不奇怪。
如果這一判斷成立,那麼,從2012年中日釣魚島爭端、中菲黃巖島爭端之後,中國周邊的事情層出不窮,一直到去年中越「981」鑽井平台衝突,再到後來的香港「占中」事件。這些事件還能看成是偶然事件嗎?去年5月「占中」行動正在醞釀中,可能在5月底就會發生。但是5月底沒有發生,6月底沒有發生,7月還是沒有發生,到了8月仍然沒有發生。什麼原因?這個醞釀的「行動」在等什麼?
讓我們對比另一事件的時間表:美聯儲退出QE時間表。去年年初,美國就說要退出QE(量化寬鬆),4月、5月、6月、7月、8月,一直沒有退出。只要不退出QE,就意味著美元還在超量發行,美元指數就不能走強,香港的「占中」也就一直沒有出現,二者在時間表上完全重合。直到去年9月底,美聯儲終於宣布美國退出QE,美元指數開始掉頭走強後,10月初,香港「占中」爆發。
其實,中日釣魚島、中菲黃巖島、981鑽井平台、香港「占中」,這四個點都是炸點,任何一個點引爆成功,都會引發地區性金融危機,也就意味著中國周邊投資環境惡化。從而滿足「美元指數走強時,其他地區必須相應出現地區性危機,使該地區投資環境惡化,迫使投資人大量撤出資本」,這一美元獲利模式的基本條件。
但是對美國人來講很不幸的是,這回它碰到的對手是中國。中國人用打太極的方式,一次次化解了周邊危機,結果直到現在,美國人最希望的在99度水溫時出現的最後1度,始終沒能出現,水,也就一直沒有燒開。水沒燒開,美聯儲舉著加息的號角就遲遲不能吹響。
看來,美國知道想剪中國的羊毛沒那麼容易,所以也就沒打算就在一棵樹上吊死。在推動香港占中的同時,美國多管齊下,在其他地區同時下手,在哪兒?
點評:美國發財的邏輯很簡單,這世界上的國家都是美國圈養的一群羊,美國拿著剪刀不斷的搜羅著,看到哪個羊的毛長了就去剪一把,剪禿了再把你放回去,然後再去其它羊身上剪羊毛。
▍烏克蘭危機

歐盟與俄羅斯的接合部。亞努科維奇主管下的烏克蘭,當然不是沒縫的雞蛋,所以,才會有讓蒼蠅下蛆的機會。但美國盯上了烏克蘭並不僅僅是因為它是一只有縫的雞蛋,而是它是足以既打擊亞努科維奇這個不聽話的政客,又阻斷歐俄走近,也能造成歐洲投資環境惡化,一桃殺三士的理想目標。
於是,一場好像烏克蘭人自發的「顏色革命」爆發了,美國人的目的以出乎美國人和地球人意料的方式做到了:俄羅斯強人普京趁勢借機收回了克裡米亞,此舉雖不在美國人計劃之內,但卻正好讓美國人更有理由向歐盟還有日本施壓,迫使他們與美國一起制裁俄羅斯,給俄羅斯更給歐洲經濟帶來巨大的壓力。
美國人為什麼要這樣做,人們往往容易從地緣政治角度,而不是從資本的角度去看這個問題。烏克蘭出現危機之後,歐美與俄羅斯的關係迅速惡化,但整個西方世界一起制裁俄羅斯的結果,卻直接使歐洲的投資環境惡化,導致資本從這裡撤出。據有關數據顯示,大約有上萬億的資本離開了歐洲。美國人的兩手設計得逞了。
這就是:如果不能讓資本從中國撤出去追捧美國的話,那就起碼讓歐洲的資本撤出來回流美國。這第一步,以戲劇性的烏克蘭變局做到了,但第二步,卻未能如美國所願。因為從歐洲撤出的資本,並沒有去美國,另有數據顯示,它們大部分來到了香港。這意味著全球投資人仍然不看好美國經濟的復蘇。而寧願看好雖已處在經濟下行線上,但仍保持著全球第一增長率的中國。
這是其一。其二,中國政府在去年宣布了要做到「滬港通」,全球的投資人都熱切地希望通過「滬港通」,在中國撈一把。
過去西方資本不敢進入中國股市,很重要的一個原因,就是中國進行嚴格的外匯管制,寬進嚴出,你可以隨意進來,但是你不能隨意出去,所以說他們一般不敢到中國來投資中國的股市。
「滬港通」之後,他們可以很輕鬆地在香港投資上海的股市,掙到錢後可以轉身就走,於是上萬億的資本滯留在了香港。這就是去年9月之後,也就是香港「占中」開始直到今天,「占中」勢力及其幕後推手始終不肯罷休,總想卷土重來的一個很重要的原因。因為美國人需要製造一次針對中國的地區性危機,讓滯留香港的資本撤出中國,去追捧美國經濟。
美國經濟為什麼這麼強烈地需要並依賴國際的資本回流?原因是,從1971年8月15日美元與黃金脫鉤之後,美國經濟逐漸放棄實物生產,脫離開實體經濟。美國人把實體經濟的低端製造業、低附加值產業叫做垃圾產業或者叫做夕陽產業,逐漸向發展中國家轉移,尤其是向中國轉移。而美國除了留下所謂高端的產業,IBM、微軟等企業外,70%左右的就業人口都陸續轉向了金融和金融服務業。
這時的美國已經變成了一個產業空心化國家,它已經沒有多少實體經濟可以為全球投資人帶來豐厚的利潤。在這種情況下美國人不得不打開另一扇門,就是虛擬經濟的大門。虛擬經濟就是它的三大市。它只能通過讓國際資本進入三大市的金融池子中,為自己錢生錢。然後,再拿掙到的錢去剪全世界的羊毛,美國人現在只有這麼一個活法了。或者我們稱之為美國的國家生存方式。這個方式就是,美國需要大量的資本回流來支撐美國人的日常生活和美國經濟,在這種情況下誰阻擋了資本回流美國,誰就是美國的敵人。我們一定要把這件事弄明白想清楚。
四、嚴防歐洲、亞洲一體化
1999年1月1日,歐元正式誕生。三個月之後科索沃戰爭爆發。很多人以為科索沃戰爭是美國和北約聯手打擊米洛舍維奇政權,因為米洛舍維奇政權在科索沃地區屠殺阿族人,製造了駭人聽聞的人道主義災難。戰爭結束之後,這個謊言迅速戳破,美國人承認這是中情局與西方的媒體聯手做的一個局,目的是打擊南聯盟政權。但是,科索沃戰爭真的是為了打擊南聯盟政權嗎?歐洲人開始一邊倒地認為就是這個目的,但是打完這場72天的戰爭之後,歐洲人才發現自己上當了,為什麼?
▍科索沃戰爭
歐元啟動之初,歐洲人信心滿滿。他們給歐元的定價是與美元比值1:1.07。科索沃戰爭爆發後,歐洲人參與北約行動,全力以赴支持美國攻打科索沃,72天的狂轟亂炸,米洛舍維奇政權垮台,南聯盟屈服。可接下來一盤點,歐洲人發現不對頭了,歐元,就在這70天裡,居然被這場戰爭打殘了。
戰爭結束時,歐元直線下跌30%,0.82美元兌換一歐元。這時歐洲人才恍然大悟,原來是別人把你賣了,你還在替別人數錢。這一來歐洲人才開始醒悟。這就是為什麼到後來當美國要打伊拉克的時候,法國和德國這兩個歐盟的軸心國家,堅決反對這場戰爭。
有人說,西方民主國家之間不打仗,到現在為止,西方國家之間,在二戰之後確實沒有直接髮生過戰爭,但是不等於沒有發生軍事戰爭,不等於他們之間不發生經濟戰爭或金融戰爭。
科索沃戰爭就是美國人對歐元的間接金融戰爭,結果打的是南聯盟,疼的是歐元。因為歐元的誕生動了美元的奶酪。在歐元誕生之前全世界的流通貨幣是美元,美元在全球的結算率一度高達80%左右,即使到現在也在60%左右。
歐元的出現立刻切走了美國的一大塊奶酪!歐盟是一個27萬億美元的經濟體,它的出現一下子就蓋過了當時世界上最大的經濟體北美自貿區(24萬億美元—25萬億美元規模)。
做為如此大規模的經濟體,歐盟當然不甘心用美元來結算它內部的貿易,於是歐洲人決定推出自己的貨幣——歐元。歐元的出現切走了美元三分之一的貨幣結算量,到現在世界上23%的貿易結算已使用的是歐元而不是美元。
美國人在歐洲一開始談論歐元時對此警惕不足,到後來發現歐元一出現就對美元的霸權地位構成挑戰時,已經有點來不及了。所以,美國要接受這個教訓,一方面要摁住歐盟和歐元,另一方面要摁住其他的挑戰者。
▍破壞亞太——第三大經濟體
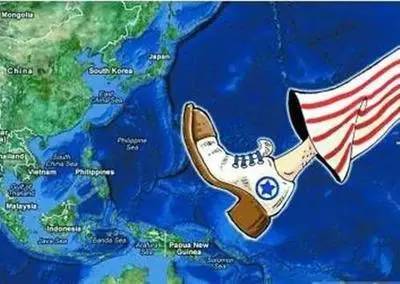
中國的興起,讓我們成了新的挑戰者。2012年釣魚島爭端、黃巖島爭端,就是美國成功打壓挑戰者的最新嘗試。這兩個發生在中國周邊的地緣政治事件,雖沒能造成資本從中國大量外流,但卻起碼部分達到了美國人的目標,直接導致兩件事情胎死腹中。
2012年年初,中日韓關於東北亞自貿區的談判接近成功;4月,中日貨幣互換和中日之間互相持有對方國債也初步達成協議。但此時,釣魚島爭端,黃巖島爭端相繼出現,一下子把東北亞自貿區談判,中日貨幣互換一風吹了。
幾年後的現在,我們才勉強完成了中韓兩國的雙邊自貿區的談判,這已經意義不大了,因為它和中日韓東北亞自貿區的意義完全不可同日而語,為什麼這麼說?因為中日韓自貿區談判一旦成功,一定是包括中、日、韓、港、澳、台的整個東北亞自貿區。東北亞自貿區一經形成就意味著世界規模大約20多萬億美元的第三大經濟體出現!
但是,東北亞自貿區一旦出現就不會止步,它會迅速南下與東南亞自貿區整合,形成東亞自貿區,東亞自貿區的產生意味著30多萬億美元規模的世界第一大經濟體出現,將超越歐盟和北美。
接下來我們還可以繼續推想,東亞自貿區出現,依然不會止步,它會向西整合印度和南亞,然後向北整合中亞五國,再然後繼續向西,整合中東部分的西亞。這樣整個亞洲自貿區,規模將超過50萬億美元,將比歐盟和北美加起來還要大,這麼龐大的一個自貿區出現,難道她會願意用歐元或美元結算他們內部的貿易嗎?當然不會。這就意味著亞元可能誕生。
但是,如果真的出現亞洲自貿區,我們只能推進人民幣國際化,讓人民幣成為亞洲的主導貨幣,就像美元先成為北美的硬流通貨幣,再成為全世界的硬流通貨一樣。人民幣國際化的意義遠遠不止我們所說的人民幣走出去,在「一帶一路」中發揮作用等等,它將與美元、歐元一起三分天下。
中國人能看到這一點,美國人就看不到這一點嗎?當美國人宣布戰略重心東移,推動日本在釣魚島跟中國扯皮、推動菲律賓在黃巖島跟中國對峙的時候,如果我們還目光短淺地以為,釣魚島爭端是日本右翼鼓動「購島」後與中國的衝突,黃巖島爭端是菲律賓總統阿基諾昏了頭找中國的麻煩。
而看不出這是美國人的深謀遠慮,是美國人在阻止人民幣成為美元的有一個挑戰者,而美國人則非常清楚地知道自己在幹什麼,所以他們一定不能讓這樣的事情再次出現。 因為東北亞自貿區一旦形成就會產生連鎖反應,也就意味著世界貨幣三分天下成為現實!
想一想看,手中只剩三分之一貨幣霸權的美元,還叫貨幣霸權嗎?而今天一個產業空心化的美國,假如再沒有了貨幣霸權,美國還能算世界霸主嗎?想明白這點,就知道為什麼今天中國遇到的所有麻煩背後,都有美國的影子。是因為美國比我們想得遠,看得深,才為了防中國之「患」於未然,處處給我們製造麻煩。
這也就是美國為什麼要實施亞太戰略再平衡的根本原因。它究竟要平衡什麼?它真的要在中國與日本、中國與菲律賓,中國與其他有爭端的國家之間,做到一種微妙平衡,扮演平衡者的角色嗎?當然不是,它的目標就是一個,平衡掉中國今天大國崛起的勢頭。
人們都說,美國這個國家的強大,是由於有三大支柱——貨幣、科技、軍事。實際上今天我們可以看到,真正支撐美國的是貨幣和軍事,而支撐貨幣的則是美國的軍事力量。
全世界所有國家軍隊的打仗都是燒錢,但美軍打仗雖然也燒錢。但卻能一邊燒錢,一邊為美國賺錢,這一點,其他國家都做不到。只有美國,可以通過打仗獲得巨大的利益,盡管美國也有失手的時候。
美國人為什麼要打伊拉克?大部分人心裡想到的是兩個字——石油。美國人真的是為石油而戰嗎?非也。美國人如果為石油而戰的話,那麼,美國人在打下伊拉克之後,為什麼不從伊拉克拉走一桶石油?而且,油價從戰前的38美元一桶,一路飆升到戰後的149美元一桶,美國老百姓並沒有因為美軍占領了伊拉克這樣的產油國而享受低油價。所以說,美國打伊拉克不是為了石油,而是為了美元。
為什麼這麼說?道理非常簡單。由於為了控制世界,美國需要全世界都使用美元。為了讓全世界都使用美元,美國人在1973年下了一步高明的先手棋:讓美元與石油掛鉤,通過脅迫歐佩克的主導國家沙烏地阿拉伯,做到了全球的石油交易用美元結算。如果你理解了全球石油交易用美元結算,你就能理解美國人為什麼要在產油國打仗。
在產油國打仗的一個直接後果就是油價飆升,油價一飆升就意味著美元的需求量也提高了。比如說戰爭之前,你手裡有38美元,理論上講,你就可以從油商手裡買走一桶石油。現在這場戰爭把油價打高了4倍多,達到149美元,你手裡的38美元就只夠買1/4桶石油,剩下3/4桶意味著你還差100多美元。
怎麼辦?你只能去找美國人,拿出自己的產品和資源去換美國人手中的美元。而這時美國政府就可以理直氣壯、光明正大、名正言順地印美元。這就是通過戰爭,通過在產油國打仗打高油價,打出美元需求的秘密。
美國人在伊拉克打仗,還不止是這一個目標。它同時也是在維護美元的霸權地位。當年小布什為什麼一定要打伊拉克?現在我們已經看的很清楚,薩達姆沒有支持恐怖主義,沒有支持基地組織,也沒有大規模殺傷性武器,但為什麼薩達姆卻最終走上了絞刑架?因為薩達姆自以為聰明,想在在大國之間玩火。
1999年歐元正式啟動,薩達姆以為抓住了在美元和歐元,美國和歐盟之間玩火的機會,於是他迫不及待地宣布伊拉克的石油交易將用歐元結算。這一下惹火了美國人,尤其是它產生一連串的示範效應,俄羅斯總統普京,伊朗總統內賈德,委內瑞拉總統查韋斯,紛紛宣布自己國家的石油出口結算也用歐元結算。這還了得?這不是往美國人胸口捅刀子麼?!
所以說這場伊拉克戰爭非打不可,有些人認為這麼說太牽強了。那麼請他看一看,美國人打下伊拉克之後幹了些什麼?還沒等抓住薩達姆,美國人就迫不及待地成立了伊拉克臨時政府,臨時政府發布的第一道法令,就是宣布伊拉克的石油出口,從歐元結算改回用美元結算。這就是為什麼說美國人是在為美元作戰。
▍阿富汗戰爭

也許有人會說,伊拉克戰爭為美元而戰可以理解,阿富汗不是產油國,那麼美國大打阿富汗戰爭總不會是為了美元吧?何況阿富汗戰爭是在「9·11」發生之後,全世界的人都看得很清楚,美國是為了對基地組織的報復和對支持基地組織的塔利班的懲罰,才發動了阿富汗戰爭。
但事實真的如此嗎?阿富汗戰爭是在「9·11」之後一個多月打響的,應該說打得很倉促,打到一半時美軍就把巡航導彈打光了,而戰爭還在繼續,美國防部不得不下命令打開核武器庫,取出1000枚核巡航導彈,摘下核彈頭,換上常規彈頭,又打了900多枚才把阿富汗打下來。這明擺著證明這一場準備得非常不充分,既然如此,美國人為什麼硬要倉促上陣呢?
因為美國人已經等不及了,更因為美國人的日子過不下去了。21世紀初期,美國作為一個產業空心化的國家,每年都大約需要有7000億美元的淨流入,才能過日子。可是「9·11」之後一個月內,全球投資人對美國的投資環境惡化,表示出了從未有過擔心和憂慮:如果強大如美國對自己的安全都不能保證,怎麼能夠保證投資人的資金安全?結果,3000多億的熱錢離開了美國。
這就迫使美國必須盡快打一仗,這一仗不僅是要懲罰塔利班和基地組織,還要給全球投資人一個信心。隨著第一枚巡航導彈在喀布爾炸響,道瓊斯指數迅速回升,一天之內回升600點,流出的資本開始回流美國,到年底,大約有4000多億美元回流美國。這不正說明,阿富汗戰爭同樣是為美元而戰,是為資本而戰。
不少人對中國的航母充滿了期待,因為他們都看到了在航母歷史上的作為,也熱切地盼望中國有自己的航母,而遼寧號的出現,也確實讓我們中國趕上航母的末班車。雖然航母在今天仍然是一個大國的標誌,但是它更多的就是個標誌。
因為在全球經濟越來越被金融化之後的今天,航母的作用將逐漸式微。因為在歷史上航母是物流時代的產物。大英帝國興盛時,要推動全球貿易,將它的產品推向全球,然後再把資源拿回來,所以它需要強大的海軍保證海上通道的暢通。直到後來發展到航母的出現,都是為了控制海洋,保證海上通道的安全。因為當時是資源和產品「物流為王」的時代,誰控制了海洋,誰就能控制了全球財富的流動。
但是今天世界已是「資本為王」的時代,成百億、上千億乃至上萬億的資本,從一個地方流到另一個地方,只要在電腦上敲幾個鍵,幾秒鐘之內就能完成,在大洋上航行的航母能跟隨物流的速度,卻無法跟上資本流的速度,當然也就無法控制全球資本。
那麼今天,有什麼辦法?可以跟上被互聯網支持的全球資本的流向、流量和流速?美國人正在開發龐大的全球快速打擊系統,用彈道導彈、超音速飛機,5倍甚至十幾倍於超音速的巡航導彈,就可以迅速打擊任何資本雲集的地區。現在美國號稱可以28分鐘打遍全球,不管資本在全球任何一個地方雲集,只要美國不想讓資本在那個地方落腳,導彈就可以在28分鐘後趕到那裡。而當導彈落下去的時候,資本就會乖乖撤出。
這就是全球快速打擊系統必將取代航母的原因。當然,航母在未來仍會有它不可替代的作用,諸如保障海上通道的海上安全,或者執行人道主義使命等等,因為航母是非常不錯的海上平台。但是作為控制未來資本流動的武器,它已經遠不如全球快速打擊系統。
美國人在考慮用軍事手段應對中國崛起的問題上,提出了一個概念,叫做「空海一體戰」。但「空海一體戰」仍然難解美國的困局。「空海一體戰」是2010年美空軍和海軍首腦聯合提出的針對中國的作戰概念。提出「空海一體戰」,實際上首先就反映出美軍今天正在走弱。
美軍過去以為,它用空襲可以打擊中國,用海軍也可以打擊中國。現在美國發現自己的力量無論是空軍還是海軍單獨使用,都不可能對中國構成優勢,必須空海聯合才能對中國構成一定的優勢,這就是空海一體戰的來由。但是空海一體戰從2010年年初提出到現在不過4年多一點,突然美國人給它改了個名稱,叫做「全球公域介入與機動聯合概念」。
在這個空海聯合行動構想中,美國人認為10年內,中美之間不會發生戰爭。因為美國人研究中國今天的軍力發展後,認為以美軍現有能力,不足以確保抵消中國軍隊已建立的一些對美優勢。如攻擊航母的能力和摧毀太空系統的能力,所以,美國必須再拿出10年時間發展更先進的作戰系統,以抵消中國的某種優勢。
這意味著美國人可能的戰爭時刻表撥到了10年後。雖然10年後戰爭也仍可能不會發生,但我們都必須對此做好準備。中國要想讓10年後也不會發生戰爭,就需要在這10年內把我們自己的事情做得更好,包括軍事和戰爭的準備。
讓我們看看在美國受人追捧的運動,第一是籃球、第二是拳擊。拳擊這項運動典型地反映出了美國人崇尚實力的風格,直來直去,重拳出擊,最好KO(擊倒獲勝)對手,一切都很明確;而中國人則相反,喜歡模糊,以柔克剛,我也不追求KO你,但我要把你所有的動作都化解掉。中國人喜歡打太極,而太極確實是一門比拳擊更高的藝術。
「一帶一路」就反映了這種思路。歷史上所有的大國在崛起過程中,都有圍繞它的崛起展開的全球化運動。這意味著全球化不是一個從歷史到今天一以貫之的過程,而是各有各的全球化。羅馬帝國有羅馬帝國的全球化,大秦帝國有大秦帝國的全球化。每一次全球化都是被每一個崛起的帝國推動的;每一個帝國都有與它相關的一段全球化,在它的上升期到它的鼎盛期,全球化達到一個巔峰。而這個全球化同時會被它自身的力量所限制,這就是它的能力所能達到的最大範圍和它的交通工具所能到達的最遠點,那也就是它全球化的終點。
所以,無論是古羅馬全球化,還是大秦帝國的全球化,今天看來,都只能算是一種帝國擴張的區域化過程。真正的近現代史上的全球化,是從大英國帝國開始的,大英帝國的全球化是貿易的全球化。美國秉承了大英帝國的衣缽之後延續了一段貿易全球化,而真正具有美國特色的全球化,是美元的全球化。這也是我們今天正經歷的全球化。但我不同意說中國今天的「一帶一路」,是和全球經濟一體化接軌,那等於說是要繼續和美元的全球化接軌,這樣的理解是不對的。作為一個崛起中的大國,「一帶一路」是中國全球化的初始階段,也就中國的全球化。作為一個大國,在崛起過程中必須推進環繞你展開的全球化。
「一帶一路」應該說是中國迄今為止能提出的最好的大國戰略。因為它是跟美國戰略東移的一次對沖。有些人會對此提出疑問,對沖應該是相向而行,你還能有背向而行的對沖嗎?對了,「一帶一路」就是中國對美國東移戰略的一次背向對沖,我拿背朝向你。你不是壓過來了嗎?我往西走,既不是避讓你,也不是畏懼你,而是非常巧妙地化解你由東向我壓來的這種壓力。
「一帶一路」並非兩線並行戰略,而應有主次之分。鑒於海上力量至今是中國的短板,「一帶一路」首先應該選擇從陸上完成,也就是說「一路」應該是輔攻方向,而「一帶」應該成為主攻方向。「一帶」成為主攻方向,意味著我們必須重新認識陸軍的作用。有人說中國陸軍天下無敵,這話放在在中國的國土範圍內說,沒錯,中國陸軍所向無敵,誰也別想再踏上中國的領土來打大規模的仗,問題是中國陸軍有遠征能力嗎?
美國人選中國作對手,打壓中國,是選錯了對手、選錯了方向。因為未來真正對美國構成挑戰的根本不是中國,是美國自己,美國將自己埋葬自己。因為它沒有意識到,一個大時代正在到來,這個時代將會把它所代表的金融資本主義推到最高階段之際,讓美國從巔峰跌落,因為一方面,美國通過虛擬經濟,已經把資本主義的紅利吃盡了。另一方面,美國又通過它引以為傲的領先全球的科技創新、把互聯網、大數據、雲計算推到了極致,而這些工具最終將成為埋葬以美國為代表的金融資本主義的最主要的推手。
阿里巴巴在去年「雙11」這天,其淘寶網、天貓網的網購銷售額一天達到507億人民幣,而在相隔不久的感恩節三天的假期裡,美國網上銷售和地面上的商場銷售總額才相當於407億人民幣,不及阿里巴巴一家。而中國還沒有算上網易、騰訊、京東,更沒有算其他商場的營業額。
這意味著一個新的時代已經悄悄到來,而美國人面對這個時代仍然遲鈍。阿里巴巴的交易,全是用支付寶的方式完成的,支付寶意味什麼?意味著貨幣已經退出交易舞台,而美國人的霸權是建立在美元基礎上的。美元是什麼?美元是貨幣。未來當我們越來越多的不再使用貨幣結算的時候,傳統意義上的貨幣就將成為無用的東西。當貨幣成為無用的東西時,建立在貨幣之上的帝國還會存在嗎?這才是美國人要考慮的問題。
點評:未來資本通過什麼流通?正是美國一直倡導的大數據、移動互聯網、物聯網等新技術,未來資本不再以貨幣為載體,而是數據流!中國的電子商務、物流系統、社交媒體等信息產業高度獨立,且日漸繁榮,中國政府倡導的互聯網+,正是斬斷美國貨幣霸權的一把利劍!
除此之外,製造業乃生產力之根基,當美國開始空心化的時候,中國除了提倡互聯網+的產業精神,還必須腳踏實地的完成自己的製造業升級!
中國製造2025
毫無疑問,中國走在了美國的前端!3D列印機同樣也代表了一個未來方向,將使人類社會今天的生產方式發生根本性變化。由於生產方式在改變,交易方式在改變,世界就必然要發生根本性變化,而歷史證明,真正能導致社會性質發生變化的原因,就是因為這兩者的致變,而不是其他因素。
中國從秦末秦二世時期,開始有人造反,陳勝吳廣揭竿而起,到辛亥革命,2000多年的歷史上有發生過多少次起義、造反、戰爭、革命?解決問題嗎?不解決問題,一直是改朝換代,一直是低水平循環。因為這些來復式運動改變不了農耕社會的本質,既沒有改變生產方式又沒有改變交易方式,所以只能一直改朝換代。
西方也是如此,拿破侖攜法國大革命的雄風,帶領一支嶄新的被大革命洗禮過的軍隊橫掃歐洲,把一頂頂王冠掃落在地,但等到滑鐵盧一仗失敗,拿破侖下台,歐洲的帝王們一個個復辟,立刻重回封建社會。直到英國的蒸汽機來了,工業革命來了,使人類的產能大大的提升,大量剩餘產品出現,有了剩餘產品才會有剩餘價值,然後才會有資本,然後才會有資本家,然後資本主義社會就到來了。
那麼今天當資本有可能隨著貨幣的消失而消失,當生產的方式也將隨著3D列印機的出現而改變時,人類即將跨入一個新的社會門檻,這時的中國和美國站在同一條起跑線上,都站在互聯網、大數據和雲計算的起跑線上。
那麼這時我們要比的就是誰先邁入這個時代,而不是誰把誰打壓下去。而美國人恰恰在這一點上,顯示出驚人的遲鈍。因為它太渴望保住自己的霸權地位,而從未想過與別的國家分享權力,共同邁過新社會時代那道今天對我們來說,還有很多未知領域和不確定性的門檻。
點評:我們應該非常欣喜的看到,在世界前五的經濟體中,各國都在以本國產業為根基,逐漸逃離美國的貨幣霸權,中國的互聯網+、日本的機器人計劃,德國的工業4.0,此謂太極乾卦中的群龍無首,吉。
反對霸權,和而不同,是中國對這個世界的設計和追求。而且多元化、協作化才是世界大勢所趨,所謂:世界潮流、浩浩蕩蕩、順之者昌,逆之者亡!
而現在,中國和美國是被這個時代推倒了擂台上,但是,無論是美國還是中國,真正的對手,都是他自己!